基酒是底牌,动销是拐点 洋河的慢周期壁垒正在兑现
在白酒行业跌宕起伏的周期中,洋河股份似乎总是一个“慢半拍”的选手。当行业高歌猛进时,它不急于放量;当周期下行时,它又显得从容不迫。这种“慢”,曾被市场解读为保守甚至掉队。随着行业进入深度调整期,洋河多年布局的慢周期壁垒正逐渐显现,其底层逻辑愈发清晰:基酒是底牌,动销是拐点,而时间最终会奖励那些尊重规律的人。
一、基酒:洋河最厚的“底牌”
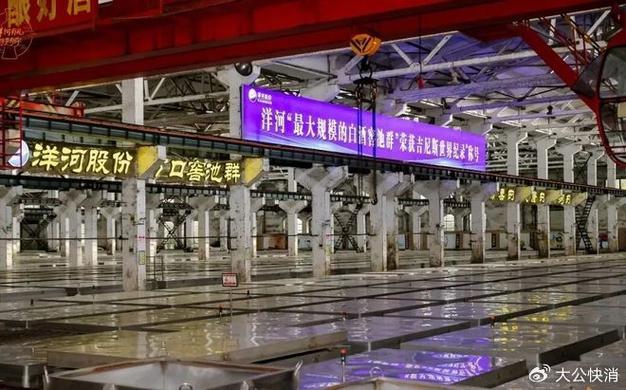
白酒的品质之争,本质上是基酒之争。基酒储备的规模与质量,决定了酒企应对周期波动的能力。洋河早在2010年前后便开始大规模扩建产能,如今拥有7万口名优窖池、100万吨储酒能力,其中高端陶坛储酒规模达23万吨,位居行业第一。这些数字背后,是洋河对“长期主义”的坚守。
基酒不仅是品质的保障,更是产品结构升级的“弹药库”。洋河梦之蓝手工班、头排·苏酒等高端产品持续放量,正是基于充裕的优级基酒储备。在行业高端化竞争加剧的背景下,许多区域性酒企受制于基酒短板,难以在次高端及以上价格带形成持续竞争力,而洋河则凭借“基酒自由”,在品质战和品牌战中拥有了更大的腾挪空间。可以说,洋河的基酒储备,是其应对行业内卷的一张最厚实的底牌。
二、动销:拐点确立的关键指标
如果说基酒是底牌,那么动销则是市场情绪和渠道信心的拐点。2023年以来,白酒行业面临库存高企、价格倒挂、消费疲软等多重压力,绝大多数酒企的报表增长与渠道动销出现背离。在此背景下,洋河主动控货挺价,放缓发货节奏,将重心转向渠道库存去化和终端动销提振。
从近期市场反馈来看,洋河的动销指标正出现积极变化。一方面,核心单品梦6+、水晶版梦之蓝在宴席市场和商务场景中开瓶率稳步提升;另一方面,洋河通过数字化工具精准投放费用,强化终端消费者培育,“扫码红包”“宴席扶持”等动作有效拉动了真实消费。更值得关注的是,洋河在省内市场的主导地位进一步巩固,省外市场的一体化运作也渐入佳境。当渠道库存降至合理水平、终端动销回归良性,业绩拐点便有了坚实支撑。动销数据的好转,正是洋河从“被动调整”转向“主动破局”的关键信号。
三、慢周期壁垒:时间沉淀的护城河
洋河的“慢”,并非效率低下,而是对白酒产业长周期属性的深刻理解。基酒的酿造需要时间,窖池的老熟需要时间,品牌的培育更需要时间。这种“慢周期”特性决定了白酒企业的竞争壁垒无法靠短期营销速成,而必须依靠持续的产能投入、品质提升和消费者心智积累。
从这个角度看,洋河的壁垒体现在三个层面:其一,产能与储能的先发优势,形成了稀缺的老酒资源;其二,多品牌、多价位带的立体产品矩阵,覆盖了从大众到高端的广泛需求;其三,深度分销与数字化结合的渠道体系,保证了市场反应的灵敏度。当行业进入存量竞争阶段,这些慢功夫构筑的护城河将愈发难以被逾越。
周期是白酒行业最好的试金石。在狂热时保持克制,在低谷时积蓄力量,洋河用一组组扎实的数据和一连串主动调整的动作,诠释了“慢即是快”的经营哲学。基酒是底牌,确保了下限;动销是拐点,打开了上限;而慢周期壁垒,则决定了企业能走多远。当行业泡沫退去,像洋河这样尊重产业规律、坚守长期主义的企业,终将迎来价值的兑现。
如若转载,请注明出处:http://www.ibnrbanv.com/product/101.html
更新时间:2026-11-21 01:38:38